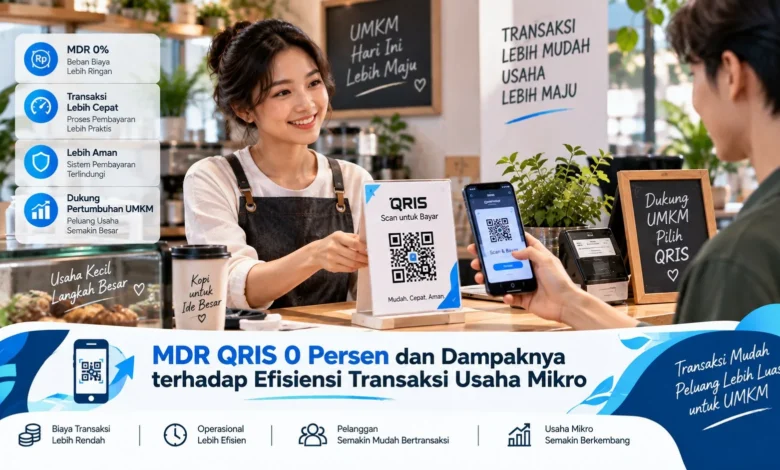
Digitalisasi pembayaran semakin dekat dengan aktivitas harian pelaku usaha mikro di Indonesia. Salah satu kebijakan yang relevan adalah Merchant Discount Rate atau MDR QRIS 0 persen untuk merchant kategori Usaha Mikro pada transaksi sampai dengan Rp500.000. Bagi bisnis dengan nilai transaksi harian relatif kecil, kebijakan ini dapat membantu menekan biaya penerimaan pembayaran digital sekaligus memberikan alternatif transaksi yang praktis bagi pelanggan. Memahami cara kerja MDR dan mengelola transaksi QRIS secara tepat menjadi penting agar manfaat tersebut dapat mendukung efisiensi operasional usaha.
Memahami Cara Kerja MDR QRIS pada Merchant Usaha Mikro
Merchant Discount Rate dapat dipahami sebagai biaya yang dikenakan dalam pemrosesan transaksi pembayaran dan besarannya mengikuti kategori merchant serta nominal transaksi. Bagi merchant yang termasuk kelompok Usaha Mikro, transaksi QRIS sampai dengan Rp500.000 dikenakan MDR 0 persen. Sementara itu, transaksi Usaha Mikro di atas Rp500.000 dikenakan MDR 0,3 persen.
Skema tersebut menjadi relevan bagi bisnis mikro yang banyak melayani transaksi bernilai kecil. Warung makan, pedagang harian, usaha yang dikelola dari rumah, hingga berbagai layanan mikro bisa menyediakan alternatif pembayaran nontunai dengan MDR 0 persen selama transaksi memenuhi kriteria yang berlaku. Skema seperti ini dapat membantu meningkatkan efisiensi penerimaan pembayaran.
Peluang Efisiensi Transaksi untuk Bisnis Skala Mikro
Pada usaha mikro dengan ruang keuntungan yang terbatas, setiap komponen biaya transaksi perlu diperhatikan. MDR 0 persen pada transaksi yang memenuhi ketentuan dapat membuat penerimaan pembayaran menjadi lebih efisien karena biaya MDR tidak dikenakan pada transaksi dalam kategori tersebut.
Penghematan yang tampak sederhana pada satu pembayaran dapat menghasilkan manfaat yang lebih jelas ketika terjadi dalam volume transaksi yang tinggi. Nilai penerimaan yang tidak terpotong MDR bisa mendukung aktivitas usaha sehari hari, seperti penambahan persediaan, penyediaan packaging, hingga perbaikan operasional. Walaupun besarnya manfaat bergantung pada pola transaksi setiap merchant, penghematan biaya tetap relevan untuk menjaga kesehatan operasional usaha.
Pembayaran QRIS Membantu Mempermudah Aktivitas Transaksi
Di luar aspek MDR, pembayaran melalui QRIS dapat menawarkan cara transaksi yang lebih praktis. Merchant dapat menggunakan satu QRIS untuk melayani pembayaran dari aplikasi yang mendukung standar tersebut. Pada merchant mikro, kemudahan tersebut dapat mengurangi kerumitan dalam melayani konsumen yang memilih pembayaran elektronik.
Pembayaran digital juga dapat membantu mengurangi kebutuhan merchant menyiapkan uang tunai sebagai kembalian. Ketika jumlah pelanggan sedang meningkat, alur transaksi yang sederhana dapat membantu pelayanan berlangsung lebih teratur. Meski demikian pelaku usaha tetap harus memastikan notifikasi pembayaran telah diterima sebelum menyerahkan barang atau layanan.
Riwayat Pembayaran Mempermudah Evaluasi Penjualan
Penggunaan pembayaran digital dapat memberikan informasi transaksi yang tersimpan secara digital. Pelaku bisnis dapat memanfaatkan informasi tersebut untuk mencocokkan transaksi bersama laporan penjualan yang dimiliki. Proses pencocokan secara rutin bisa mempermudah identifikasi ketidaksesuaian antara laporan penjualan dan pembayaran yang diterima.
Riwayat pembayaran dapat pula digunakan untuk mengevaluasi aktivitas penjualan. Pemilik usaha dapat mengevaluasi frekuensi transaksi dalam periode tertentu, waktu yang menghasilkan banyak transaksi, dan perkembangan nominal pembelian pelanggan. Jika dilakukan secara konsisten, informasi tersebut dapat membantu bisnis menyusun keputusan yang lebih terukur.
Membangun Kepercayaan Pelanggan melalui Pilihan Pembayaran
Pilihan metode transaksi konsumen semakin beragam, sehingga menyediakan beberapa alternatif dapat mempermudah pelanggan ketika membayar produk atau layanan. Pembayaran QRIS dapat digunakan sebagai salah satu alternatif di samping penggunaan uang tunai berdasarkan karakter pelanggan.
Pengalaman pembayaran digital perlu didukung dengan informasi yang jelas. Pelaku usaha dapat menyediakan kode QRIS di bagian pembayaran yang mudah ditemukan, dan memastikan pembeli melihat kembali nilai transaksi sebelum menyelesaikan pembayaran. Kebiasaan tersebut dapat membantu mengurangi kesalahan nominal dan mempertahankan kualitas pelayanan bisnis.
Mengelola Pembayaran QRIS agar Bisnis Lebih Teratur
Pembayaran QRIS dapat memberikan manfaat lebih besar jika merchant memiliki proses pencatatan yang baik. Merchant dapat membangun pencocokan pembayaran secara rutin, membedakan dana usaha dengan uang pribadi, dan mengarsipkan catatan pembayaran agar analisis usaha menjadi lebih sederhana. Pengelolaan seperti ini memungkinkan merchant mengetahui kondisi transaksi dengan lebih terukur.
Pelaku bisnis juga perlu memahami kategori merchant dan ketentuan MDR yang berlaku agar perhitungan biaya transaksi tetap akurat. Apabila suatu transaksi tidak memenuhi kriteria MDR 0 persen, komponen MDR masih perlu dicatat ketika menghitung keuntungan usaha. Dengan mengetahui skema biaya secara jelas, merchant tidak akan menganggap semua transaksi QRIS otomatis tanpa MDR.
Kesimpulan
MDR QRIS 0 persen dapat memberikan manfaat nyata bagi usaha mikro terutama pada transaksi yang memenuhi ketentuan nominal. Pada bisnis mikro yang melayani pembayaran harian bernilai kecil, pembebasan MDR dapat membantu mempertahankan nilai transaksi yang diterima serta mendorong penerapan transaksi nontunai. Efisiensi tersebut bisa memberikan hasil lebih baik jika disertai pencatatan yang teratur, pemahaman yang tepat mengenai skema biaya, sekaligus kontrol keuangan yang terstruktur. Pelaku usaha dapat mulai mengevaluasi seberapa besar peran QRIS dalam transaksi bisnis serta menjadikannya dasar untuk mengembangkan pengelolaan bisnis. Pelaku usaha dapat berbagi pandangan tentang penerapan pembayaran QRIS pada usaha sehari hari agar pembahasan semakin bermanfaat.