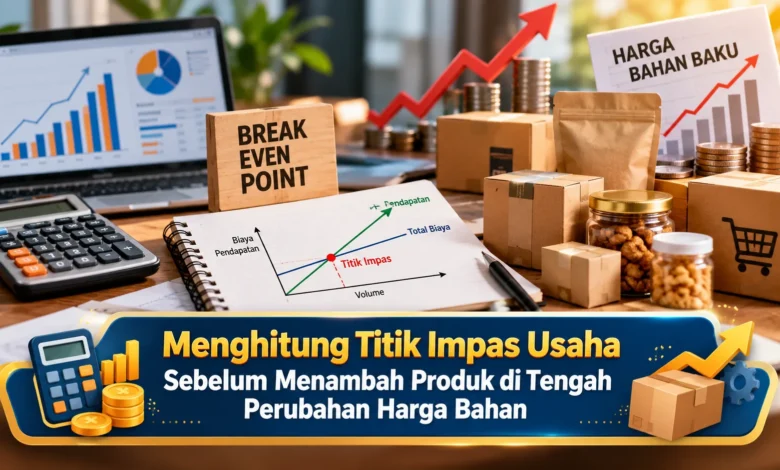
Menambah produk baru sering dianggap sebagai langkah menarik untuk meningkatkan penjualan dan memperluas pasar. Namun, keputusan tersebut tidak selalu menghasilkan keuntungan, terutama ketika harga bahan baku mengalami perubahan yang sulit diprediksi. Dalam menjalankan Bisnis, pemilik usaha perlu memahami berapa banyak produk yang harus terjual agar seluruh biaya produksi dan operasional dapat tertutup. Perhitungan titik impas atau break even point menjadi salah satu cara untuk menilai kelayakan rencana tersebut. Dengan memahami hubungan antara biaya, harga jual, dan volume penjualan, pelaku usaha dapat mengambil keputusan pengembangan produk secara lebih terukur serta mengurangi risiko kerugian.
Peran Analisis Titik Impas dalam Perencanaan Bisnis
Mengembangkan usaha membutuhkan analisis keuntungan yang terukur, terutama ketika harga kebutuhan produksi mengalami kenaikan berkala. Titik impas atau break even point merupakan kondisi ketika total pendapatan sama dengan total biaya. Melalui analisis keuangan ini, pemilik Bisnis dapat menentukan target penjualan minimum. Tanpa perhitungan yang jelas, produk baru dapat memperbesar risiko kerugian meskipun permintaan pelanggan terlihat menjanjikan.
Selain membantu menentukan target penjualan, analisis titik impas juga memberikan gambaran tentang efisiensi biaya. Pengelola Bisnis dapat membandingkan beberapa pilihan produk berdasarkan pengeluaran operasional, pendapatan per unit, dan kondisi pasar. Sebagai contoh, produk dengan harga jual tinggi belum tentu menghasilkan laba lebih besar apabila biaya produksinya juga tinggi. Dengan pertimbangan tersebut, keputusan menambah produk perlu mempertimbangkan kemampuan keuangan usaha.
Cara Mengelompokkan Pengeluaran Sebelum Menghitung Titik Impas
Dasar penting sebelum melakukan analisis keuntungan adalah memahami perbedaan biaya operasional dan biaya produksi per unit. Biaya tetap merupakan biaya yang relatif stabil dalam rentang kapasitas tertentu. Contohnya meliputi gaji karyawan tetap, dengan catatan biaya tersebut benar-benar diperlukan dalam pengembangan produk. Saat memperkirakan biaya pengembangan Bisnis, pemilik usaha perlu membedakan biaya tambahan dari biaya yang sudah berjalan agar hasil perhitungan tidak menyesatkan.
Sementara itu, biaya variabel merupakan pengeluaran yang berubah mengikuti jumlah produk yang dibuat atau dijual. Kebutuhan bahan, perlengkapan produk, dan biaya transaksi tertentu dapat menjadi bagian dari biaya yang dihitung per unit. Saat pemasok menaikkan harga material, biaya variabel per unit juga dapat menjadi lebih besar. Perubahan ini akan meningkatkan jumlah penjualan yang dibutuhkan untuk mencapai titik impas. Sebagai langkah pengendalian, pencatatan biaya perlu diperbarui secara berkala.
Rumus Menghitung Break Even Point Produk Baru
Sesudah struktur biaya tersusun dengan jelas, pemilik usaha dapat menghitung titik impas menggunakan rumus sederhana. Rumus BEP dalam unit adalah biaya tetap dibagi selisih antara harga jual per unit dan biaya variabel per unit. Perbedaan kedua nilai tersebut merupakan kontribusi per unit untuk menutup biaya tetap. Untuk memberikan gambaran praktis, sebuah usaha memiliki tambahan biaya tetap sebesar Rp3.600.000 per bulan. Harga jual produk ditetapkan Rp60.000 per unit, sedangkan biaya variabelnya Rp36.000 per unit. Berdasarkan angka tersebut, margin kontribusinya mencapai Rp24.000 per unit.
Dengan memasukkan angka ke dalam rumus, titik impas diperoleh dari Rp3.600.000 dibagi Rp24.000 sehingga menghasilkan 150 unit produk. Dengan kata lain, usaha perlu mencapai penjualan minimum 150 unit setiap bulan untuk memenuhi batas impas berdasarkan asumsi tersebut. Pada jumlah penjualan itu, omzet mencapai Rp9.000.000, sedangkan biaya variabel total sebesar Rp5.400.000 dan biaya tetap Rp3.600.000. Namun, pemilik Bisnis harus menyadari bahwa perhitungan ini mengasumsikan seluruh unit terjual dengan harga yang sama. Jika terjadi potongan harga maupun kenaikan ongkos produksi, hasil BEP sebaiknya diperbarui.
Pengaruh Fluktuasi Harga Material pada Target Penjualan Produk
Perubahan harga bahan baku dapat meningkatkan tekanan terhadap margin usaha. Berdasarkan simulasi produk tersebut, misalkan biaya variabel meningkat dari Rp36.000 menjadi Rp40.000 per unit, sementara harga jual tetap Rp60.000. Akibat perubahan tersebut, margin kontribusi menurun menjadi Rp20.000 per unit. Titik impas kemudian naik hingga membutuhkan penjualan 180 unit setiap bulan. Kenaikan kebutuhan penjualan ini menunjukkan bahwa kenaikan biaya kecil per unit dapat berdampak besar.
Untuk mengurangi dampak perubahan biaya, pemilik Bisnis sebaiknya melakukan simulasi harga dan biaya. Skenario pertama dapat menggunakan harga bahan saat ini, sedangkan perhitungan alternatif memperkirakan perubahan ongkos material dalam beberapa tingkat. Persentase tersebut merupakan asumsi simulasi, bukan prediksi pasar. Dengan melakukan simulasi tersebut, pengusaha dapat memahami seberapa sensitif keuntungan terhadap harga bahan. Tidak hanya menyesuaikan perhitungan titik impas, pengelola juga perlu memeriksa kemungkinan pemborosan selama produksi.
Strategi Menentukan Harga Jual dan Target Penjualan yang Realistis
Menentukan harga jual baru menjadi alternatif dalam menghadapi kenaikan ongkos produksi. Meski demikian, kenaikan harga tidak sebaiknya dilakukan tanpa analisis pasar. Sebagai simulasi, apabila biaya variabel sudah mencapai Rp40.000 per unit dan harga jual dinaikkan menjadi Rp65.000, margin kontribusi menjadi Rp25.000. Dengan biaya tetap Rp3.600.000, titik impas dapat dicapai melalui penjualan 144 unit per bulan. Walaupun kebutuhan penjualan berkurang, perubahan tersebut harus disertai perkiraan volume penjualan yang masuk akal. Harga lebih tinggi tidak otomatis meningkatkan laba jika permintaan melemah secara signifikan.
Sebagai alternatif pengendalian biaya, pelaku usaha dapat memperbaiki proses produksi tanpa mengabaikan standar yang diharapkan pelanggan. Negosiasi dengan beberapa pemasok bisa mengurangi tekanan biaya produksi selama kualitas dan kelancaran pasokan tetap terjaga. Sebelum meluncurkan produk tambahan, pengusaha juga perlu memastikan kemampuan operasional memenuhi target. Penjualan percobaan dalam skala kecil dapat memberikan data permintaan awal. Berdasarkan hasil pengujian, keputusan pengembangan Bisnis memiliki dasar informasi yang lebih kuat.
Cara Memastikan Penambahan Produk Sesuai Kemampuan Keuangan Bisnis
Memenuhi target BEP bukan berarti investasi pada produk baru otomatis memberikan hasil optimal. Pelaku usaha tetap perlu menghitung target laba yang ingin dicapai. Dalam sebuah simulasi sederhana, jika biaya tetap sebesar Rp3.600.000 dan margin kontribusi Rp24.000 per unit, sementara target laba bulanan mencapai Rp2.000.000, kebutuhan penjualan dihitung dengan menjumlahkan biaya tetap dan target laba, kemudian membaginya dengan margin kontribusi per unit. Hasilnya sekitar 233,33 unit sehingga usaha perlu menjual setidaknya 234 unit. Simulasi lanjutan tersebut membantu menghubungkan target penjualan dengan laba yang diharapkan.
Aspek berikutnya yang tidak kalah penting adalah kesiapan dana untuk menjalankan produksi. Sebuah produk mungkin terlihat menguntungkan secara perhitungan, tetapi usaha tetap dapat menghadapi kekurangan kas operasional apabila pelanggan melakukan pembayaran secara tertunda. Sebagai pertimbangan tambahan, produk baru sebaiknya diperiksa potensi persaingannya dengan lini produk sebelumnya. Untuk mendapatkan keputusan yang lebih akurat, analisis kelayakan harus mempertimbangkan perubahan laba total Bisnis, bukan hanya omzet produk baru.
Rangkuman Strategi Menentukan Kelayakan Pengembangan Produk
Melakukan analisis BEP sebelum memperluas lini usaha merupakan langkah penting dalam menjaga kesehatan keuangan. Berdasarkan analisis pengeluaran dan pendapatan per unit, pelaku usaha dapat memperkirakan jumlah produk yang perlu terjual. Apabila pengeluaran material berfluktuasi, perhitungan tersebut perlu diperbarui sesuai kondisi terbaru. Pengambilan keputusan berdasarkan data membantu mendukung pertumbuhan Bisnis yang lebih berkelanjutan. Bagaimana pengalaman Anda dalam menentukan harga jual dan menghitung titik impas? Silakan sampaikan pandangan Anda agar pengalaman tersebut dapat menjadi pembelajaran bersama.