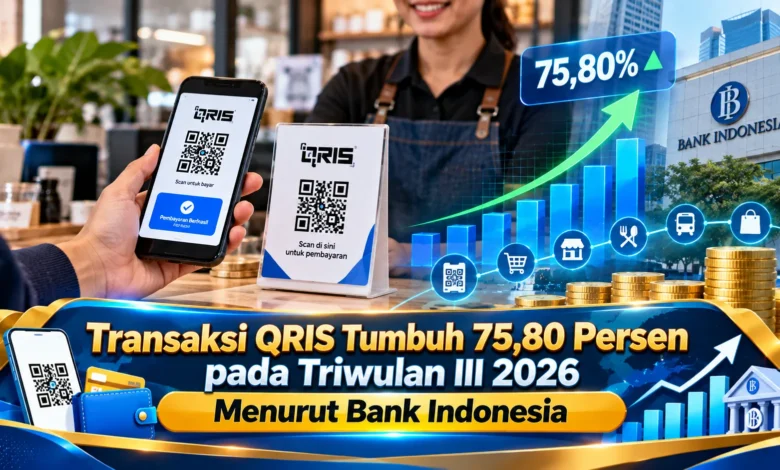
Pertumbuhan transaksi QRIS kembali menunjukkan perkembangan positif dalam ekosistem pembayaran digital Indonesia. Bank Indonesia mencatat transaksi QRIS meningkat 75,80 persen secara tahunan pada triwulan III 2026, mencerminkan semakin luasnya penggunaan metode pembayaran berbasis kode QR. Perkembangan ini menjadi perhatian penting bagi sektor Bisnis, terutama pelaku usaha yang mengandalkan transaksi cepat, praktis, dan mudah diakses pelanggan. Peningkatan jumlah pengguna dan merchant turut memperkuat posisi QRIS dalam aktivitas ekonomi sehari-hari. Meski demikian, pertumbuhan transaksi yang tinggi juga perlu dipahami bersama perubahan perilaku konsumen, kesiapan infrastruktur, serta tantangan keamanan pembayaran digital yang terus berkembang.
Kinerja Pembayaran QRIS Tumbuh Tinggi Sepanjang Triwulan Ketiga 2026
Bank sentral Indonesia melaporkan bahwa transaksi melalui Quick Response Code Indonesian Standard atau QRIS mencatat peningkatan sebesar 75,80 persen secara tahunan pada triwulan III 2026. Informasi tersebut disampaikan dalam siaran pers kebijakan Bank Indonesia pada 21 Oktober 2026. Kinerja pembayaran digital tersebut mencerminkan perkembangan penggunaan pembayaran berbasis kode QR dibandingkan periode yang sama tahun sebelumnya. Dalam konteks Bisnis, QRIS memungkinkan proses pembayaran yang praktis bagi masyarakat maupun penyedia barang dan jasa. Pertumbuhan ini juga didukung perluasan jumlah merchant, sehingga jangkauan layanan pembayaran digital menjadi semakin berkembang di berbagai segmen transaksi masyarakat.
Perkembangan QRIS berlangsung bersamaan dengan peningkatan aktivitas pembayaran digital nasional. Pada triwulan III 2026, volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 miliar transaksi atau meningkat 39,24 persen secara tahunan. Jumlah transaksi tersebut tidak hanya berasal dari transaksi QRIS, sehingga harus dipahami sebagai indikator pembayaran digital yang lebih luas. Pada periode yang sama, transaksi melalui internet payments bertumbuh 14,26 persen dan mobile payments mengalami kenaikan 45,55 persen secara tahunan. Data pertumbuhan tersebut menunjukkan perkembangan layanan pembayaran modern menjadi bagian penting dari aktivitas masyarakat. Untuk pengelola Bisnis, kondisi tersebut menunjukkan pentingnya menyediakan pilihan pembayaran yang relevan dengan kebutuhan pasar.
Membedakan Kenaikan Transaksi QRIS dan Total Pembayaran Digital
Persentase pertumbuhan sebesar 75,80 persen dihitung berdasarkan perubahan secara year on year. Dalam pengertian sederhana, indikator transaksi QRIS pada triwulan III 2026 dibandingkan dengan triwulan III 2025, bukan sekadar dibandingkan dengan bulan sebelumnya. Perbedaan metode perbandingan ini penting diperhatikan karena angka 75,80 persen bukan berarti QRIS menguasai persentase tersebut dari seluruh pembayaran. Data tahunan tersebut menggambarkan peningkatan dibandingkan periode sebelumnya dalam jangka waktu tertentu. Melalui pemahaman yang tepat, pelaku Bisnis dapat mengikuti perubahan aktivitas ekonomi tanpa menarik kesimpulan berlebihan.
Kenaikan penggunaan metode QRIS juga tidak selalu identik dengan peningkatan nilai transaksi dalam besaran identik. Banyaknya aktivitas pembayaran dan besarnya uang yang berpindah merupakan indikator yang perlu dipisahkan. Sebagai ilustrasi, kenaikan transaksi pembelian bernilai kecil dapat mendorong pertumbuhan jumlah transaksi tanpa secara otomatis menaikkan nilai transaksi dengan persentase serupa. Karena alasan tersebut, data pertumbuhan QRIS harus ditafsirkan sesuai pengukuran yang dilaporkan. Bagi usaha yang menerima pembayaran QRIS, informasi seperti jumlah transaksi berhasil berguna dalam menganalisis aktivitas usaha secara lebih tepat.
Jumlah Pengguna dan Merchant QRIS Terus Bertambah
Peningkatan penggunaan pembayaran QRIS didukung oleh meluasnya jaringan konsumen serta pedagang. Dalam publikasi Bank Indonesia, jumlah pengguna QRIS pada triwulan III 2026 mencapai 70,6 juta, sedangkan jumlah merchant yang menerima pembayaran QRIS mencapai 49,4 juta. Jumlah pengguna dan merchant tersebut menunjukkan luasnya ekosistem dalam aktivitas pembayaran digital nasional. Bertambahnya merchant yang menyediakan kode pembayaran memberikan lebih banyak pilihan pembayaran pada sejumlah aktivitas perdagangan. Sebaliknya, meningkatnya jumlah pengguna dapat menjadi alasan pedagang menyediakan fasilitas pembayaran tersebut. Interaksi antara pengguna dan merchant membantu memperluas penerimaan pembayaran.
Dalam kegiatan Bisnis UMKM, kehadiran QRIS dapat menjadi sarana mempermudah pelayanan tanpa membatasi pembayaran hanya dengan uang fisik. Pengelola usaha kuliner, toko kebutuhan harian, dan penyedia jasa dapat mempertimbangkan QRIS untuk memenuhi kebutuhan pelanggan yang menggunakan aplikasi pembayaran. Walaupun menawarkan kemudahan, penggunaan fasilitas pembayaran digital belum tentu langsung menghasilkan tambahan penjualan. Mutu barang dan jasa, harga, lokasi, serta pelayanan terus berperan dalam daya saing usaha. Dengan mempertimbangkan kondisi tersebut, QRIS lebih tepat diposisikan sebagai fasilitas pendukung, bukan pengganti kualitas layanan.
Peran QRIS dalam Mendukung Efisiensi Transaksi dan Pengelolaan Usaha
Meluasnya adopsi QRIS di masyarakat memberikan sejumlah peluang bagi pengusaha dan pedagang untuk menyederhanakan pelayanan pelanggan. Pada kegiatan perdagangan sehari-hari, ketersediaan pembayaran digital dapat mengurangi kebutuhan menyediakan uang kembalian. Bagi usaha dengan banyak transaksi kecil, fasilitas pembayaran ini berpotensi mempercepat pelayanan. Namun demikian, kecepatan transaksi tetap dipengaruhi koneksi internet, kesiapan aplikasi, dan kemampuan petugas memeriksa transaksi. Sebagai langkah pengelolaan, pengelola Bisnis harus menyiapkan langkah penanganan kendala agar pelanggan memperoleh pengalaman transaksi yang nyaman.
Selain kemudahan pembayaran, penggunaan QRIS dapat mendukung pencatatan keuangan apabila pengusaha menggunakan laporan dari penyedia layanan. Riwayat penerimaan dana dapat membantu pemeriksaan penjualan, terutama ketika jumlah transaksi semakin banyak. Untuk ilustrasi sederhana, pemilik kedai dapat membandingkan penerimaan melalui QRIS dan uang tunai untuk mengevaluasi kebutuhan layanan. Walaupun data transaksi tersedia, riwayat QRIS bukan satu-satunya dasar laporan keuangan. Biaya operasional, pembayaran yang belum terselesaikan, dan pengembalian dana harus masuk dalam evaluasi keuangan. Berdasarkan pemeriksaan data secara teratur, penggunaan QRIS dalam kegiatan usaha dapat lebih terasa dalam operasional.
Langkah Menggunakan QRIS Secara Aman dalam Operasional Bisnis
Meningkatnya aktivitas transaksi elektronik harus disertai pemahaman keamanan yang memadai. Untuk pedagang yang menerima QRIS, pengecekan penerimaan dana merupakan prosedur yang perlu diterapkan. Petugas tidak sebaiknya hanya mengandalkan tangkapan layar yang ditunjukkan pembeli, karena bukti visual belum tentu menunjukkan transaksi berhasil. Untuk memastikan transaksi, lakukan pengecekan pada sistem penerimaan yang digunakan. Jika terdapat perbedaan informasi transaksi, ikuti prosedur penyelesaian dari penyedia layanan. Prosedur pemeriksaan tersebut melindungi proses penerimaan pembayaran serta menjaga hubungan baik dengan pelanggan.
Dari sisi konsumen, perlindungan informasi pribadi perlu diperhatikan ketika menggunakan aplikasi transaksi. Ketika akan menyetujui transaksi, pengguna perlu memastikan identitas merchant dan nominal transaksi yang ditampilkan. Kebiasaan verifikasi ini membantu memastikan transaksi berjalan sebagaimana dimaksud. Sebagai bagian dari keamanan digital, data rahasia akun pembayaran tidak boleh diberikan kepada pihak lain. Bagi penyedia jasa dan pedagang, pemberian panduan operasional mendukung konsistensi pelayanan. Dengan mengutamakan keamanan, pembayaran digital menjadi lebih nyaman.
Penutup: Memahami Peluang Pembayaran QRIS bagi Ekonomi Indonesia
Peningkatan aktivitas pembayaran QRIS sebesar 75,80 persen secara tahunan pada triwulan III 2026 memberikan gambaran perkembangan transaksi nontunai berbasis kode QR. Data Bank Indonesia juga menggambarkan jumlah pengguna mencapai 70,6 juta dan merchant sebanyak 49,4 juta, yang menunjukkan luasnya partisipasi QRIS. Bagi sektor Bisnis, perkembangan tersebut memberikan kesempatan memperluas pilihan pembayaran pelanggan. Walaupun peluangnya cukup besar, penggunaan teknologi tidak otomatis menghasilkan keuntungan. Keberhasilan usaha masih bergantung pada kualitas produk, pengelolaan keuangan, pelayanan pelanggan, dan kemampuan memahami kebutuhan pasar. Dengan memahami hubungan tersebut, QRIS dapat digunakan untuk memperbaiki pengalaman transaksi secara lebih terarah.
Dalam perkembangan berikutnya, adopsi layanan transaksi nontunai dapat menjadi semakin relevan apabila keamanan transaksi terus dijaga. Pemilik usaha perlu memperhatikan perubahan layanan pembayaran agar pengelolaan transaksi mengikuti aturan yang berlaku. Di samping kepatuhan operasional, pemantauan kelancaran transaksi dapat dimanfaatkan untuk perbaikan pelayanan. Kebiasaan evaluasi ini mendukung penggunaan teknologi secara efektif. Menurut pengalaman Anda, apakah penggunaan QRIS sudah mempermudah transaksi dalam aktivitas Bisnis sehari-hari? Sampaikan pandangan Anda agar sesama pengguna pembayaran digital dapat memahami pengalaman penggunaan dari berbagai sudut pandang.