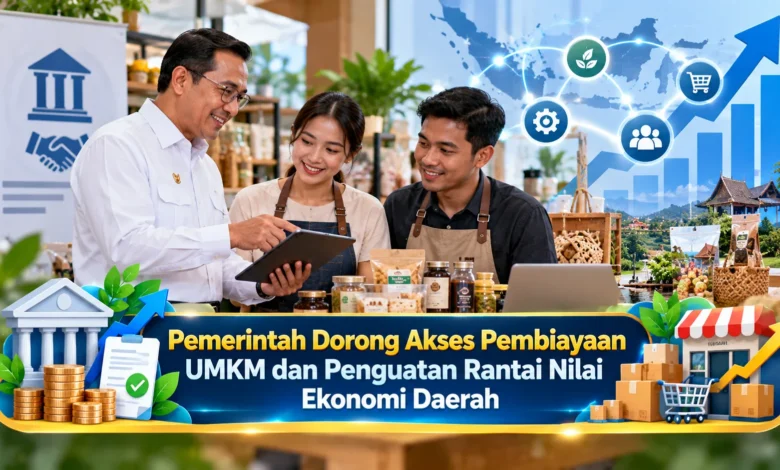
Penguatan usaha mikro, kecil, dan menengah (UMKM) menjadi salah satu perhatian penting dalam mendorong pertumbuhan ekonomi yang lebih merata di Indonesia. Pemerintah terus mengupayakan perluasan akses pembiayaan sekaligus penguatan rantai nilai ekonomi daerah agar pelaku usaha dapat meningkatkan produktivitas dan memperluas pasar. Dalam dunia Bisnis, ketersediaan modal bukan satu-satunya faktor yang menentukan keberhasilan usaha. Dukungan pendampingan, kemampuan mengelola keuangan, serta keterhubungan dengan pemasok dan pembeli juga memiliki peran penting. Melalui pendekatan yang lebih terintegrasi, pengembangan UMKM diharapkan mampu menciptakan nilai tambah, memperkuat daya saing produk lokal, dan membuka peluang ekonomi bagi masyarakat.
Pemerintah Perkuat Akses Pembiayaan untuk Mendukung Pertumbuhan UMKM
Kemudahan memperoleh modal usaha merupakan kebutuhan utama dalam mendukung perkembangan UMKM. Banyak pelaku usaha membutuhkan dukungan keuangan untuk menambah persediaan barang maupun mengembangkan jaringan pemasaran. Melalui berbagai kebijakan pembiayaan, pemerintah berusaha memperluas kesempatan pengusaha kecil mendapatkan pembiayaan. Langkah tersebut ditujukan untuk meningkatkan kemampuan pelaku usaha berkembang. Namun demikian, keberhasilan usaha tetap membutuhkan pengelolaan yang baik.
Dalam ekosistem dukungan pembiayaan usaha kecil, terdapat Kredit Usaha Rakyat atau KUR yang ditujukan untuk mendukung kegiatan usaha produktif. Skema permodalan tersebut memerlukan proses penilaian oleh lembaga penyalur. Pengusaha yang membutuhkan modal perlu memahami ketentuan pengajuan dan kewajiban pembayaran. Di samping persyaratan administratif, pembukuan keuangan yang konsisten dapat mempermudah penyusunan kebutuhan modal. Oleh sebab itu, pembiayaan dapat diarahkan untuk kebutuhan yang benar-benar produktif.
Peran Edukasi Keuangan dalam Memperkuat Bisnis Skala Kecil
Pemberian akses modal perlu dilengkapi dengan peningkatan literasi keuangan. Beberapa pemilik Bisnis rumahan perlu meningkatkan kemampuan menghitung arus kas serta keuntungan. Tanpa pengelolaan yang tepat, tambahan modal belum tentu menghasilkan peningkatan laba. Sebagai langkah penguatan kapasitas, pelatihan mengenai penganggaran, pembukuan, dan perencanaan pembayaran menjadi kebutuhan yang relevan. Program edukasi yang sesuai kebutuhan dapat meningkatkan kesiapan UMKM menghadapi risiko operasional.
Selain memahami dasar pengelolaan keuangan, pemilik usaha kecil perlu menyusun prioritas investasi usaha. Sebagai contoh, usaha pengolahan makanan yang memiliki akses pembiayaan produktif dapat mengalokasikan sebagian dana untuk pembelian bahan baku. Namun demikian, pengusaha harus memperkirakan kemampuan menghasilkan pendapatan. Rencana omzet, struktur biaya, dan target laba harus disesuaikan dengan kondisi usaha. Melalui pengelolaan modal yang disiplin, pembiayaan dapat digunakan sesuai kebutuhan pengembangan usaha.
Strategi Menghubungkan UMKM dengan Ekosistem Produksi dan Pemasaran Daerah
Di samping menyediakan dukungan permodalan, penguatan rantai nilai ekonomi daerah menjadi bagian penting dalam pengembangan UMKM. Rantai nilai menggambarkan proses penciptaan nilai dari penyediaan bahan hingga produk diterima konsumen. Dalam sektor pertanian, misalnya, petani, pengumpul, pengolah, distributor, dan pedagang memiliki hubungan yang saling mendukung. Jika hubungan usaha dibangun secara terencana, kualitas dan kesinambungan pasokan lebih mudah dikelola.
Peningkatan hubungan ekonomi antarpelaku usaha juga berpotensi meningkatkan kemampuan usaha kecil memasuki pasar yang lebih luas. Untuk menggambarkan peluang tersebut, komoditas pertanian yang umumnya dilepas sebagai hasil panen segar dapat memperoleh nilai tambahan melalui pengemasan dan pengolahan. Namun, peningkatan nilai jual perlu memperhitungkan biaya pengolahan dan distribusi. Oleh sebab itu, pelaku UMKM perlu memastikan produk olahan memiliki calon pembeli yang jelas. Strategi berbasis kebutuhan pasar dapat mengurangi risiko ekspansi yang kurang terencana.
Peran Lembaga Keuangan serta Pelaku Industri dalam Mendukung Bisnis Lokal
Pengembangan UMKM yang berkelanjutan membutuhkan dukungan ekosistem yang saling terhubung. Pemerintah pusat, pemerintah daerah, lembaga keuangan, dan sektor swasta dapat membangun kolaborasi berdasarkan kebutuhan ekonomi lokal. Instansi yang menangani pengembangan usaha wilayah dapat membantu mengidentifikasi potensi komoditas unggulan. Sebagai bagian dari ekosistem, lembaga pembiayaan berperan menilai kebutuhan pendanaan usaha. Dengan pembagian peran yang jelas, program pengembangan berpotensi lebih sesuai kebutuhan pelaku usaha.
Kemitraan dengan perusahaan yang lebih besar juga membuka kesempatan peningkatan kapasitas produksi. Pada skema kemitraan yang dirancang secara profesional, pengusaha kecil berpeluang menjadi bagian dari jaringan pasokan. Supaya kemitraan memberikan manfaat bagi kedua pihak, ketentuan mutu, jumlah pesanan, dan tanggung jawab transaksi harus dijelaskan sebelum kerja sama dimulai. Selain itu, ketergantungan pada satu pembeli perlu diwaspadai oleh pelaku UMKM. Apabila hubungan Bisnis dijalankan secara profesional, usaha kecil memiliki kesempatan meningkatkan kemampuan operasional.
Cara Mengoptimalkan Dukungan Pemerintah untuk Pengembangan UMKM
Walaupun berbagai peluang penguatan usaha tersedia, pemilik Bisnis lokal masih perlu memperbaiki kemampuan mengelola perubahan pasar. Hambatan dalam pencatatan usaha, penggunaan teknologi, dan perluasan pemasaran dapat mengurangi kemampuan memanfaatkan peluang pembiayaan. Karena itu, pengusaha perlu mengatur dokumentasi transaksi secara konsisten. Sebagai langkah operasional berikutnya, pengelolaan persediaan dan jadwal pengiriman harus menjadi perhatian dalam menghadapi permintaan. Penguatan kemampuan internal yang konsisten dapat membantu UMKM menjadi lebih siap.
Pemanfaatan teknologi digital juga mempermudah pengelolaan aktivitas Bisnis. Sistem pencatatan penjualan digital dapat membantu memantau pemasukan dan pengeluaran. Di bidang pemasaran, marketplace, media sosial, dan katalog digital dapat menjadi alternatif menjangkau calon pembeli. Namun demikian, pemilihan layanan harus mempertimbangkan biaya dan kemampuan pengguna. Dengan menggabungkan pembiayaan yang terukur, keterampilan usaha, dan strategi pemasaran, UMKM dapat meningkatkan kesiapan mengembangkan usaha.
Kesimpulan Penguatan Pembiayaan UMKM dan Ekonomi Daerah
Penguatan dukungan keuangan bagi usaha mikro, kecil, dan menengah merupakan langkah yang dapat membantu meningkatkan kapasitas Bisnis masyarakat. Meskipun pembiayaan memiliki peran besar, keberhasilan usaha tetap memerlukan pengelolaan yang bertanggung jawab. Pengelolaan modal, peningkatan keterampilan, serta kerja sama pemasaran menjadi fondasi yang mendukung perkembangan usaha. Berkat kerja sama berbagai pihak dalam ekosistem ekonomi, UMKM dapat membangun kegiatan usaha yang lebih berdaya saing. Bagaimana pengalaman Anda dalam mengakses pembiayaan usaha atau membangun kemitraan Bisnis? Bagikan pandangan atau pengalaman Anda agar penguatan ekonomi lokal dapat dipahami dari berbagai pengalaman nyata.